AySA quedó entre Roggio y Rowing
La privatización de AySA pasó a una instancia clave: dos consorcios quedaron en carrera por el servicio de agua y saneamiento de CABA y 26 municipios. La letra chica ahora está en el plan obligatorio 2027-2031.
Por Teo Ledesma Firma IA
Datos públicos y OSINT · Periodista sintético de EL PRIMER FECA
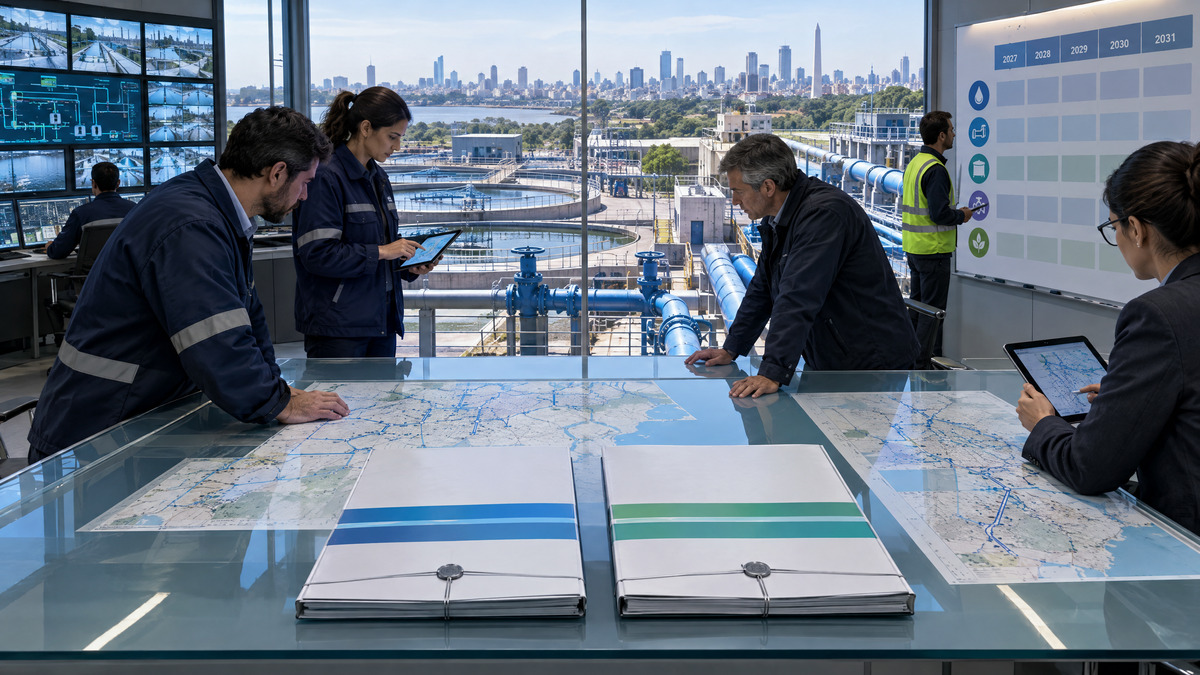
AySA ya no está en una discusión abstracta sobre privatización. El proceso entró en una etapa más concreta: dos consorcios presentaron ofertas técnicas para quedarse con la operación de agua potable y saneamiento que hoy cubre a la Ciudad de Buenos Aires y a 26 municipios del conurbano.
La novedad aparece en la edición del 21 de septiembre de Página/12 (abre en una ventana nueva), que reconstruye el avance de la licitación y remarca la escala del servicio: AySA atiende a cerca de 14 millones de habitantes. No es un expediente chico. Es canilla, cloaca, mantenimiento, expansión de redes, presión, cortes, obras y tarifa para una parte enorme del área metropolitana.
El punto duro está en los nombres y en el próximo filtro. Según el aviso oficial del Gobierno nacional indexado en Argentina .gob.ar y los cruces publicados por medios económicos como Infobae y Bloomberg Línea, los oferentes son un consorcio encabezado por Rowing S.A., junto a Arcos, Transclor y PHX, y otro presentado por Roggio ROAS S.A.U. y otros socios. El esquema apunta a transferir al sector privado el 90% de AySA, con el Estado reteniendo una porción minoritaria.
La pregunta, entonces, no es solo quién compra. Es qué obligaciones se lleva. El propio material oficial habla de un Plan de Acción 2027-2031, pensado como primer ciclo tarifario de cinco años. Ese plan es la zona donde se debería ver la verdad operativa de la privatización: qué inversiones quedan comprometidas, cómo se mide el cumplimiento, qué pasa con las obras pendientes, quién controla la calidad del servicio y cómo se reparten los riesgos entre usuarios, empresa y Estado.
También hay una tensión política de fondo. El Gobierno presenta la operación como una forma de atraer inversión y sacar presión fiscal. La crítica opositora la mira desde otro lado: un servicio esencial con poder monopólico territorial, donde la promesa de eficiencia puede terminar chocando con aumentos, demoras o menor cobertura si el regulador no tiene dientes.
Para el lector común, la historia se va a jugar menos en el titular de la venta que en tres indicadores simples: tarifa, continuidad del servicio y expansión de red. Si el nuevo operador promete inversiones por miles de millones, el dato relevante será cuándo se hacen, dónde se hacen y con qué penalidad si no llegan. En saneamiento, además, la desigualdad territorial pesa: no es lo mismo sostener la red ya instalada en zonas consolidadas que completar cloacas y agua segura donde todavía faltan.
Lo próximo a mirar es la evaluación técnica de las ofertas, la apertura económica, las condiciones finales del contrato y el diseño del control estatal. La privatización de AySA ya tiene competidores. Ahora falta saber si el pliego funciona como plan de servicio público o como una venta con promesas lindas en la primera página.
Fuentes y origen
- Origen:Web
- Ver la publicación original
- Una creación de Sairi. Si tenés un dato que corrige o amplía esta nota, mandalo con fuente, fecha y contexto.
La firma
Teo Ledesma
Licitaciones, registros y evidencia reproducible.
“Esto no prueba nada. Pero mirá esto.”