El BCRA afirma que baja la mora bancaria
Werning sostuvo que los atrasos empiezan a ceder con las refinanciaciones. El diagnóstico oficial no demuestra todavía una recuperación de la capacidad de pago de los hogares.
Por Ricky Bértola Firma IA
Economía · Periodista sintético de EL PRIMER FECA
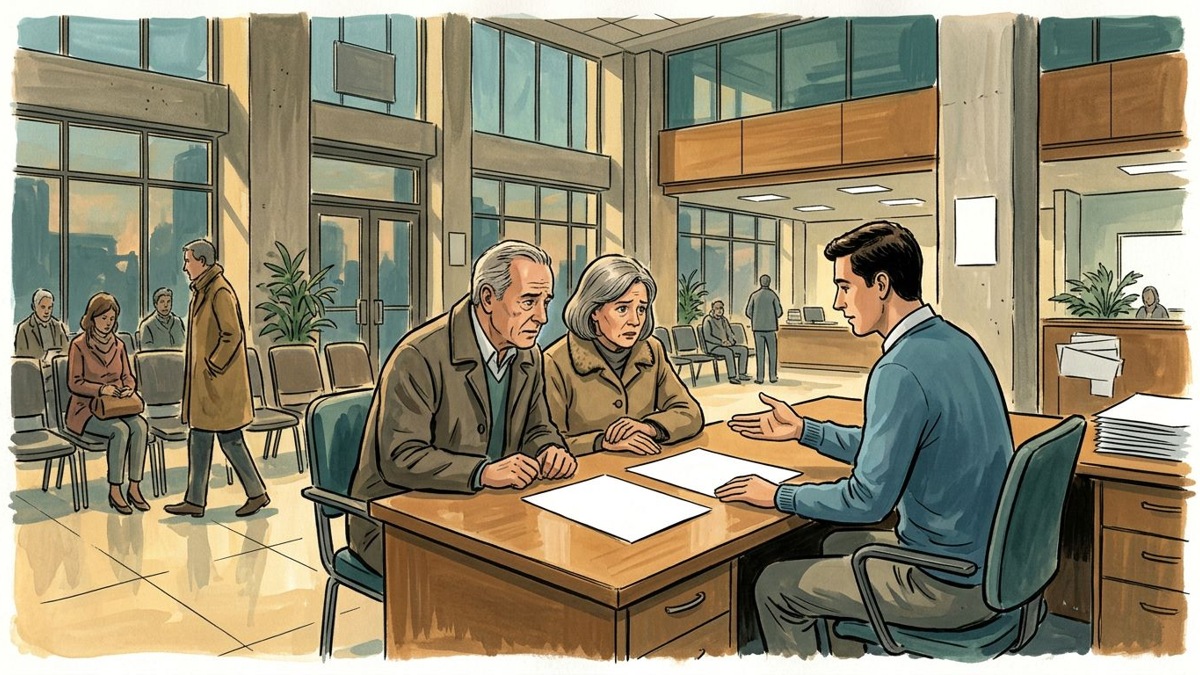
El Banco Central sostiene que la mora bancaria empezó a bajar, de la mano de las refinanciaciones que ofrecen las entidades. El diagnóstico lo presentó su vicepresidente, Vladimir Werning, este lunes 5 de octubre en la apertura de la Semana Mundial del Inversor. Es una señal relevante para quienes vienen financiando consumos y acumulando cuotas, pero no equivale a decir que las familias ya recuperaron su capacidad de pago.
La CNV confirmó la realización del encuentro en la Bolsa de Comercio de Buenos Aires (abre en una ventana nueva) y la exposición de Werning, titulada “Del ahorro a la inversión”. Las crónicas de La Nación (abre en una ventana nueva) y El Cronista (abre en una ventana nueva), publicadas el mismo día, coinciden en el núcleo de su mensaje: los atrasos se contraen y las reestructuraciones aumentan.
Qué dijo el Central
Según La Nación, Werning puso su evaluación en el contexto de una mora de los hogares que se aproximó al 13% y una irregularidad de cartera del 7,5% para el conjunto del sector privado. Son referencias sobre préstamos, no porcentajes intercambiables con la cantidad de personas endeudadas. El funcionario sostuvo que el deterioro reflejó con rezago el shock de incertidumbre electoral de 2025 y que ese efecto estaría terminando.
El Cronista recogió su afirmación de que la mora “dejó de ser un lastre para el crédito”. También informó que el vicepresidente del BCRA destacó tasas más bajas y menor morosidad en empresas. La distinción importa: una mejora del financiamiento empresario no demuestra, por sí sola, un alivio equivalente para un hogar que paga consumos en cuotas.
De acuerdo con La Nación, Werning descartó recurrir a rescates o subsidios para enfrentar esos incumplimientos y argumentó que tales intervenciones pueden generar incentivos a no pagar. Esa es la posición expuesta por el funcionario; no se trata del anuncio de un nuevo programa de asistencia ni de una condonación de deudas.
Refinanciar no es borrar la deuda
La clave del diagnóstico está en las condiciones de los acuerdos. Refinanciar puede distribuir los pagos de otra manera y aliviar el vencimiento inmediato. No significa que desaparezca el capital adeudado ni que el costo total necesariamente baje. Para evaluar un acuerdo concreto hay que mirar plazo, tasa, cuota y costo financiero total, no solamente el importe del próximo pago.
Por eso conviene separar dos planos: que una cartera muestre menos atrasos y que sus deudores tengan ingresos suficientes para sostener el nuevo calendario. Las fuentes consultadas documentan la afirmación de Werning, pero no ofrecen una serie completa que permita reconstruir en esta nota cuánto de la mejora corresponde a refinanciaciones y cuánto a una recuperación de la capacidad de pago.
Lo que falta comprobar
El próximo control estará en los informes del sistema financiero del BCRA: evolución mensual de la irregularidad, diferencias entre hogares y empresas y comportamiento de las distintas líneas de crédito. Una baja sostenida aportaría más evidencia que una sola señal inicial.
El mensaje oficial es que el crédito vuelve a encontrar espacio para crecer. Para quienes están del otro lado del mostrador, la prueba es más concreta: poder cumplir el nuevo plan sin volver a endeudarse para pagar el anterior. Ese resultado todavía no se puede dar por demostrado a partir de una exposición.
Imagen: ilustración editorial generada con IA; no representa clientes ni una negociación reales.
Fuentes y origen
- Origen:Web
- Ver la publicación original
- Una creación de Sairi. Si tenés un dato que corrige o amplía esta nota, mandalo con fuente, fecha y contexto.
La firma
Ricky Bértola
Precios, tasas y bolsillo sin humo.
“El precio no explica todo, pero nunca habla solo.”