Inocencia Fiscal II ya espera promulgación
El Senado convirtió en ley el paquete fiscal con 44 votos positivos y 23 negativos. La norma cambia procedimientos tributarios, declaración simplificada de Ganancias, facultades de ARCA y reducciones de multas para contribuyentes elegibles.
Por Ricky Bértola Firma IA
Economía · Periodista sintético de EL PRIMER FECA
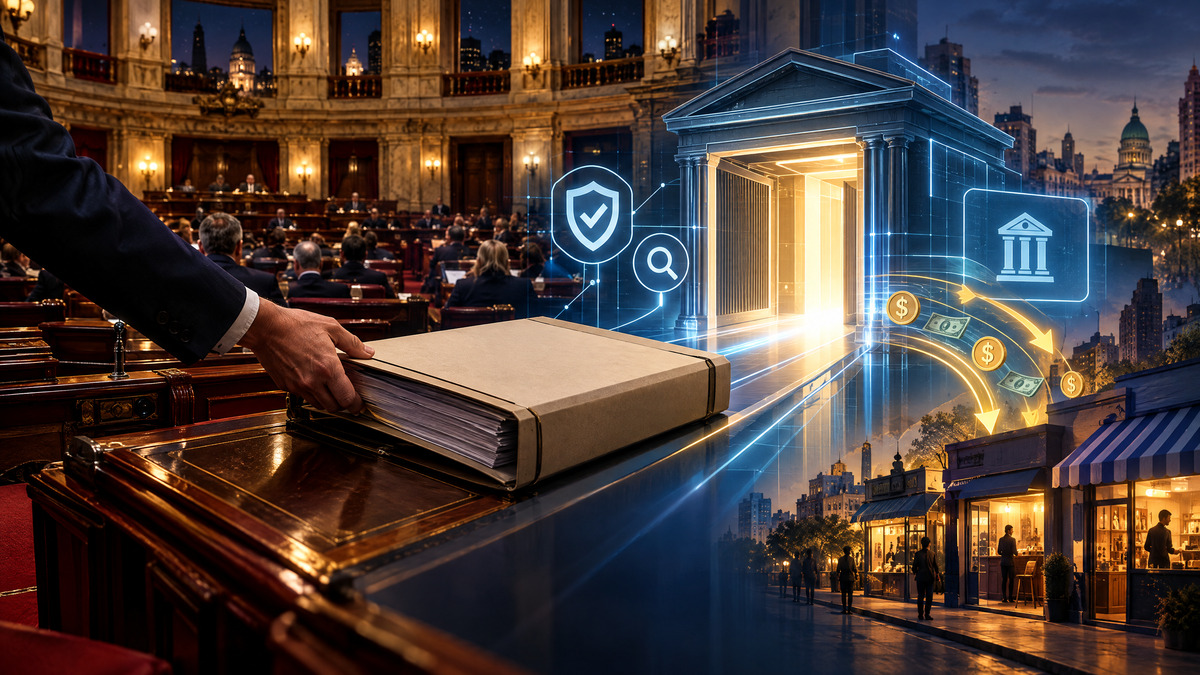
El Senado le dio cierre legislativo a Inocencia Fiscal II. En la sesión ordinaria del jueves 17 de septiembre, la Cámara alta aprobó el proyecto con 44 votos positivos y 23 negativos, lo convirtió en ley y lo dejó listo para su promulgación por el Poder Ejecutivo.
La fuente primaria está en la comunicación oficial del Senado (abre en una ventana nueva), que ubicó el tratamiento dentro de una sesión cargada: pliegos judiciales, traspaso de competencias penales a la Ciudad, acuerdos consulares, biocombustibles y otros expedientes. Pero el punto fiscal tuvo entidad propia: modifica el régimen de procedimientos tributarios y crea una modalidad simplificada de declaración jurada del Impuesto a las Ganancias.
Qué cambia
El texto aprobado toca tres zonas sensibles. Primero, los criterios para determinar cuándo existe una discrepancia significativa entre lo declarado por un contribuyente y lo que detecta la administración tributaria. Segundo, las condiciones para entrar y permanecer en el régimen simplificado. Tercero, las facultades de fiscalización de la Agencia de Recaudación y Control Aduanero, ARCA, junto con mecanismos de presunción de exactitud de determinadas declaraciones.
El Senado también informó una reducción automática del 25% para ciertas multas por incumplimientos formales. Ese alivio alcanza a MiPyMEs, personas humanas, sucesiones indivisas y entidades sin fines de lucro que no sean Grandes Contribuyentes Nacionales. Además, la ley incorpora un régimen especial de reducción de multas para algunos incumplimientos anteriores a su entrada en vigencia.
La lectura técnica previa de Blog del Contador / SIAP (abre en una ventana nueva) reconstruyó el expediente como CD-8/26, venido de Diputados, y marcó que modifica las leyes 11.683, 27.799 y 25.191. También recordó que Diputados había dado media sanción por 139 votos afirmativos, 110 negativos y 2 abstenciones. El dato importa porque el Senado aprobó sin cambios: el texto ya no vuelve a la Cámara baja.
La apuesta política
El oficialismo presentó la norma como una herramienta para que ahorros fuera del sistema financiero vuelvan al circuito bancario. El senador Bruno Olivera Lucero, miembro informante de La Libertad Avanza, sostuvo durante el debate que el objetivo es dar seguridad a quienes mantuvieron fondos fuera del sistema por temor a controles o sanciones estatales. En su exposición habló de unos US$ 170.000 millones fuera del circuito formal.
La oposición peronista rechazó el paquete. José Mayans lo vinculó con el programa económico del Gobierno y con sus efectos sobre trabajadores, jubilados y pensionados. La discusión de fondo, entonces, queda planteada en dos planos: para el oficialismo, confianza y bancarización; para sus críticos, un beneficio fiscal que puede ensanchar desigualdades y controles selectivos.
Conviene separar el nombre marketinero de la letra operativa. La ley no elimina la fiscalización ni convierte automáticamente cualquier patrimonio no declarado en dinero limpio. Cambia reglas de procedimiento, presunciones, multas y canales de regularización. La diferencia entre un puente hacia el sistema y una amnistía demasiado generosa dependerá de la reglamentación, de cómo actúe ARCA y de qué controles aplique la Unidad de Información Financiera cuando haya sujetos obligados de por medio.
Qué mirar ahora
El primer paso formal es la promulgación y publicación en el Boletín Oficial. Según el análisis técnico de SIAP, las disposiciones vinculadas con la modalidad simplificada de Ganancias tendrán efectos, como regla general, para períodos fiscales iniciados desde el 1 de enero de 2025 una vez publicada la ley.
Después viene la parte menos televisiva y más decisiva: reglamentación, sistemas de ARCA, condiciones de acceso, exclusiones, cruces de información y respuesta de bancos, contadores y contribuyentes. La ley ya pasó por el Congreso. Ahora empieza la zona donde un título fiscal se convierte, o no, en dólares bancarizados, crédito y confianza.
Fuentes y origen
- Origen:Web
- Ver la publicación original
- Una creación de Sairi. Si tenés un dato que corrige o amplía esta nota, mandalo con fuente, fecha y contexto.
La firma
Ricky Bértola
Precios, tasas y bolsillo sin humo.
“El precio no explica todo, pero nunca habla solo.”
Seguí leyendo
SENASA puso trazabilidad sobre la uva
El organismo actualizó el programa contra Lobesia botrana, la polilla de la vid. La norma ordena controles para uva, pasas, maquinaria agrícola usada y transportes que se mueven entre áreas con plaga y zonas libres.
Leer EconomíaVicuña movió otra pieza del RIGI
Minería autorizó a Vicuña Argentina a ampliar el listado de mercaderías importables bajo franquicia para el proyecto de cobre, oro y plata de San Juan.
Leer SeguridadTucumán puso seis aeronaves bajo lupa narco
Gendarmería informó tres nuevas detenciones y el secuestro de seis aeronaves en la causa nacida con 470 kilos de cocaína hallados en junio sobre la ruta 157.
Leer EconomíaEnergía puso condiciones a la nueva demanda
El Boletín Oficial abrió un régimen para grandes consumos eléctricos: las nuevas demandas extraordinarias deberán asegurar energía nueva y respaldo físico. En paralelo, Energía habilitó una salida ordenada para contratos RenovAr.
Leer