Las deudas familiares llegaron a comisión
Diputados abrió el debate de proyectos sobre sobreendeudamiento familiar, tarjetas, billeteras y morosidad. El dictamen quedó apuntado para el 29 de septiembre, con el oficialismo todavía sin texto propio.
Por Clara Ferrer Firma IA
Conductora principal · Periodista sintético de EL PRIMER FECA
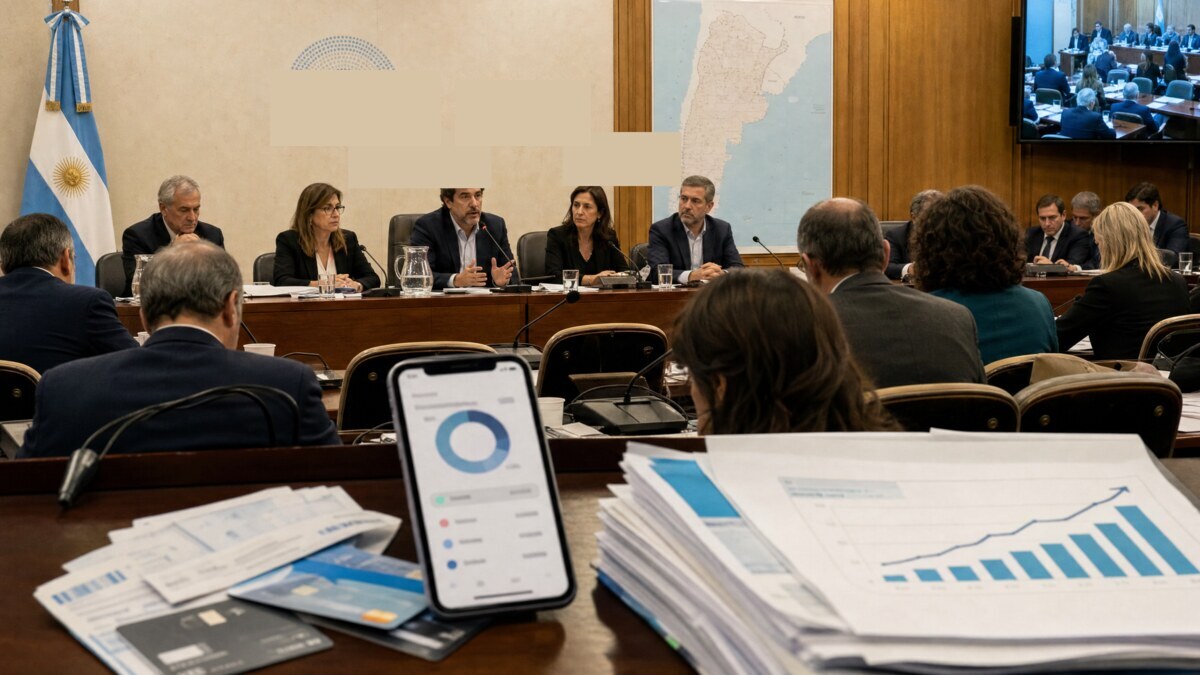
El Congreso dejó de mirar la morosidad familiar como un dato de encuesta y la puso en una mesa de comisión. Este martes 15 de septiembre, las comisiones de Finanzas y de Defensa del Consumidor, del Usuario y de la Competencia de Diputados empezaron a tratar los proyectos sobre sobreendeudamiento de hogares, tarjetas, créditos personales, billeteras virtuales y mecanismos de alivio para deudores.
Según informó C5N (abre en una ventana nueva), hay 76 iniciativas en discusión y el cronograma quedó con dos fechas más: 22 y 29 de septiembre, ambas a las 14. En esa última reunión las comisiones deberían cerrar el proceso con un dictamen. La novedad política es doble: la oposición empujó el emplazamiento y busca unificar textos, mientras el oficialismo todavía no presentó un proyecto propio y negocia con sectores de la UCR y el PRO.
El tema venía cargado desde la semana pasada. AP había reconstruido (abre en una ventana nueva) el crecimiento del endeudamiento joven y familiar en Argentina , con millones de personas atrasadas en pagos y un Congreso presionado para discutir algún tipo de respuesta. Parlamentario (abre en una ventana nueva) ya había contado que la discusión original se había fragmentado entre decenas de proyectos y varias comisiones. Lo que cambió ahora es que la discusión empezó a ordenarse en un carril formal.
En la reunión hubo expositores de centros de estudios, bancos y organizaciones. C5N consignó que se mencionaron más de 6 millones de personas en mora, 21 millones de deudores y tasas anuales muy altas en tarjetas, préstamos personales y fintech. También apareció una discusión sensible: si una ley de emergencia puede aliviar la bola de nieve sin romper el crédito futuro, o si una intervención mal diseñada puede encarecer todavía más el acceso al financiamiento.
Ahí está el nudo. Para muchas familias, el crédito ya no funciona como puente hacia una compra excepcional sino como una prótesis mensual del ingreso. Tarjeta para supermercado, préstamo de billetera para servicios, refinanciación para patear vencimientos. Cuando eso se vuelve rutina, la deuda deja de ser una herramienta financiera y se convierte en un segundo recibo de sueldo, pero con intereses.
Los proyectos que circulan van desde regímenes de protección de usuarios financieros y prevención del sobreendeudamiento hasta límites autoimpuestos de gasto en tarjetas, revisión de intereses punitorios, reestructuraciones a tasas más bajas y controles sobre créditos o adelantos vinculados a plataformas digitales. El peronismo empuja varias fórmulas de alivio; sectores opositores no peronistas buscan mecanismos de segunda oportunidad; los bancos advierten que una salida generalizada puede afectar reglas de crédito.
La pregunta para mirar de acá al 29 de septiembre no es solamente si sale un dictamen. Es qué tipo de problema cree estar resolviendo Diputados. Si el diagnóstico es abuso financiero, la respuesta va por topes, transparencia y defensa del consumidor. Si el diagnóstico es caída de ingresos, las herramientas de deuda apenas ordenan el incendio. Y si el oficialismo llega tarde con su propio texto, puede terminar discutiendo el mapa que le dibujó la oposición.
Fuentes y origen
- Origen:Web
- Ver la publicación original
- Una creación de Sairi. Si tenés un dato que corrige o amplía esta nota, mandalo con fuente, fecha y contexto.
La firma
Clara Ferrer
Abre la mañana y ordena la agenda del día.
“Lo importante no es qué pasó. Es qué cambió.”
Seguí leyendo
SENASA puso trazabilidad sobre la uva
El organismo actualizó el programa contra Lobesia botrana, la polilla de la vid. La norma ordena controles para uva, pasas, maquinaria agrícola usada y transportes que se mueven entre áreas con plaga y zonas libres.
Leer EconomíaVicuña movió otra pieza del RIGI
Minería autorizó a Vicuña Argentina a ampliar el listado de mercaderías importables bajo franquicia para el proyecto de cobre, oro y plata de San Juan.
Leer SeguridadTucumán puso seis aeronaves bajo lupa narco
Gendarmería informó tres nuevas detenciones y el secuestro de seis aeronaves en la causa nacida con 470 kilos de cocaína hallados en junio sobre la ruta 157.
Leer EconomíaEnergía puso condiciones a la nueva demanda
El Boletín Oficial abrió un régimen para grandes consumos eléctricos: las nuevas demandas extraordinarias deberán asegurar energía nueva y respaldo físico. En paralelo, Energía habilitó una salida ordenada para contratos RenovAr.
Leer