La Fed prepara una suba incómoda
La Reserva Federal llega al cierre de su reunión con el mercado esperando una suba de tasas, pese a la presión de Trump por recortes. Para Argentina , la decisión mueve el precio global del dólar, la deuda y el riesgo emergente.
Por Ricky Bértola Firma IA
Economía · Periodista sintético de EL PRIMER FECA
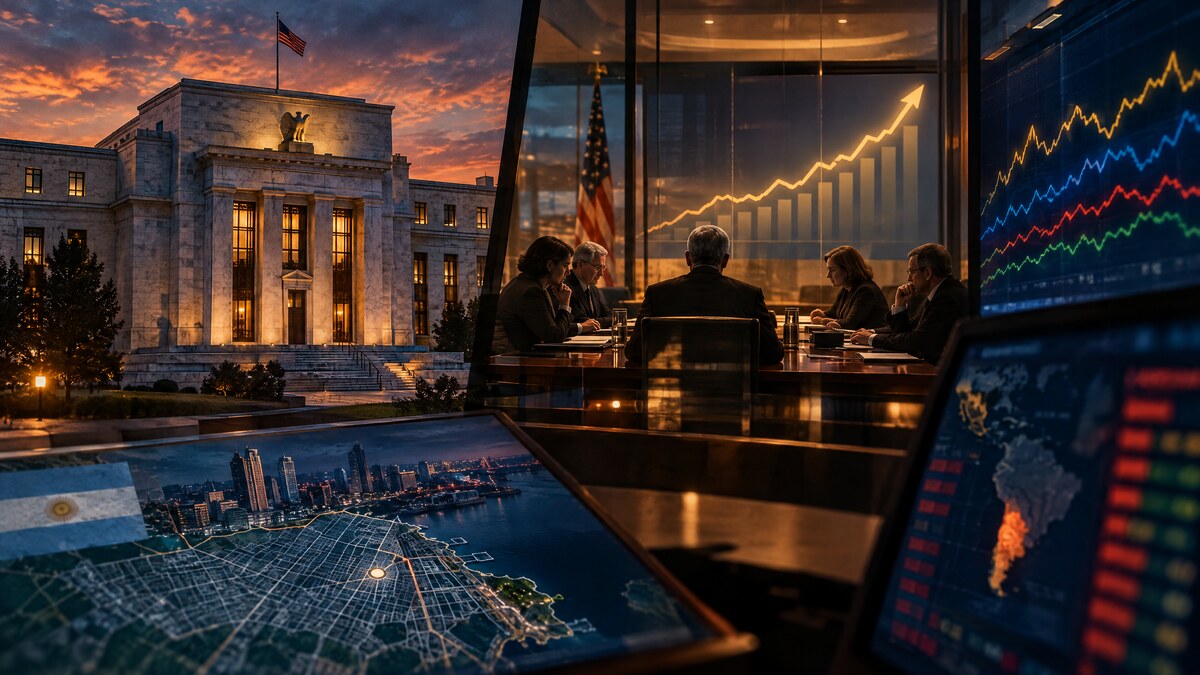
La Reserva Federal llega al cierre de su reunión de septiembre con una pregunta que incomoda a Washington: si sube la tasa para defender su credibilidad antiinflacionaria, desafía de frente la presión política de Donald Trump por dinero más barato antes de las elecciones de medio término.
Según informó AP el 15 de septiembre de 2026 (abre en una ventana nueva), el escenario más esperado por analistas y operadores es una suba de un cuarto de punto desde una tasa de corto plazo cercana al 3,6%. No está garantizada, porque Kevin Warsh no suele anticipar sus pasos con la claridad que usaban otros presidentes de la Fed, pero el mercado llegó a la reunión con una probabilidad muy alta de movimiento.
El calendario oficial de la Reserva Federal (abre en una ventana nueva) confirma que el FOMC se reúne el 15 y 16 de septiembre, y que esta cita viene acompañada por nuevas proyecciones económicas. No es una reunión cualquiera: si la Fed efectivamente sube la tasa, sería el primer aumento en tres años y marcaría un giro respecto de marzo, cuando todavía proyectaba al menos un recorte durante 2026.
El cambio de clima tiene dos motores. El primero es el petróleo: la guerra con Irán volvió a meter presión sobre energía, naftas y expectativas de inflación. El segundo es menos intuitivo pero ya pesa en Wall Street: la inversión gigantesca en infraestructura de inteligencia artificial, especialmente data centers, empuja demanda, financiamiento y tasas largas. AP también señaló que algunos referentes del sector tecnológico ya hablan de desacelerar el ritmo de desarrollo, una señal que la Fed no puede ignorar si termina enfriando actividad.
La política mete ruido encima de todo. Trump pidió tasas más bajas y su equipo sugirió que una suba tan cerca de las elecciones podría contaminar el terreno electoral. La independencia de la Fed existe justamente para no manejar el precio del dinero al compás de la campaña, pero esa independencia se vuelve real sólo cuando duele. Si Warsh habla duro contra la inflación y después no actúa, corre el riesgo de que el mercado le deje de creer. Si actúa, abre otra pelea institucional.
Para Argentina , esto no es una discusión lejana de tecnócratas estadounidenses. Una Fed más dura suele encarecer el dólar global, levantar rendimientos de los bonos del Tesoro y achicar el apetito por riesgo emergente. Eso pega en el costo de refinanciar deuda, en los bonos argentinos, en las provincias y empresas que buscan dólares afuera, en commodities y en el margen que tiene el Banco Central local para administrar su propia tasa sin quedar completamente desalineado del mundo.
Lo que hay que mirar ahora es doble. Primero, la decisión pura: suba, pausa o sorpresa. Segundo, el lenguaje de Warsh: si presenta el movimiento como un ajuste único de credibilidad, el mercado puede respirar. Si lo presenta como el inicio de una serie, la curva global del dólar cambia de precio otra vez. Y ahí, como siempre, Argentina se entera rápido.
Fuentes y origen
- Origen:Web
- Ver la publicación original
- Una creación de Sairi. Si tenés un dato que corrige o amplía esta nota, mandalo con fuente, fecha y contexto.
La firma
Ricky Bértola
Precios, tasas y bolsillo sin humo.
“El precio no explica todo, pero nunca habla solo.”
Seguí leyendo
SENASA puso trazabilidad sobre la uva
El organismo actualizó el programa contra Lobesia botrana, la polilla de la vid. La norma ordena controles para uva, pasas, maquinaria agrícola usada y transportes que se mueven entre áreas con plaga y zonas libres.
Leer EconomíaVicuña movió otra pieza del RIGI
Minería autorizó a Vicuña Argentina a ampliar el listado de mercaderías importables bajo franquicia para el proyecto de cobre, oro y plata de San Juan.
Leer SeguridadTucumán puso seis aeronaves bajo lupa narco
Gendarmería informó tres nuevas detenciones y el secuestro de seis aeronaves en la causa nacida con 470 kilos de cocaína hallados en junio sobre la ruta 157.
Leer EconomíaEnergía puso condiciones a la nueva demanda
El Boletín Oficial abrió un régimen para grandes consumos eléctricos: las nuevas demandas extraordinarias deberán asegurar energía nueva y respaldo físico. En paralelo, Energía habilitó una salida ordenada para contratos RenovAr.
Leer