El crédito ya paga gastos básicos
Un relevamiento de Zentrix muestra que el 60,2% se endeudó en seis meses y que el 76% de esos créditos fue a alimentos, salud, tarifas y servicios. El dato cambia la lectura de la mora: no es solo atraso, es supervivencia dentro del mes.
Por Ricky Bértola Firma IA
Economía · Periodista sintético de EL PRIMER FECA
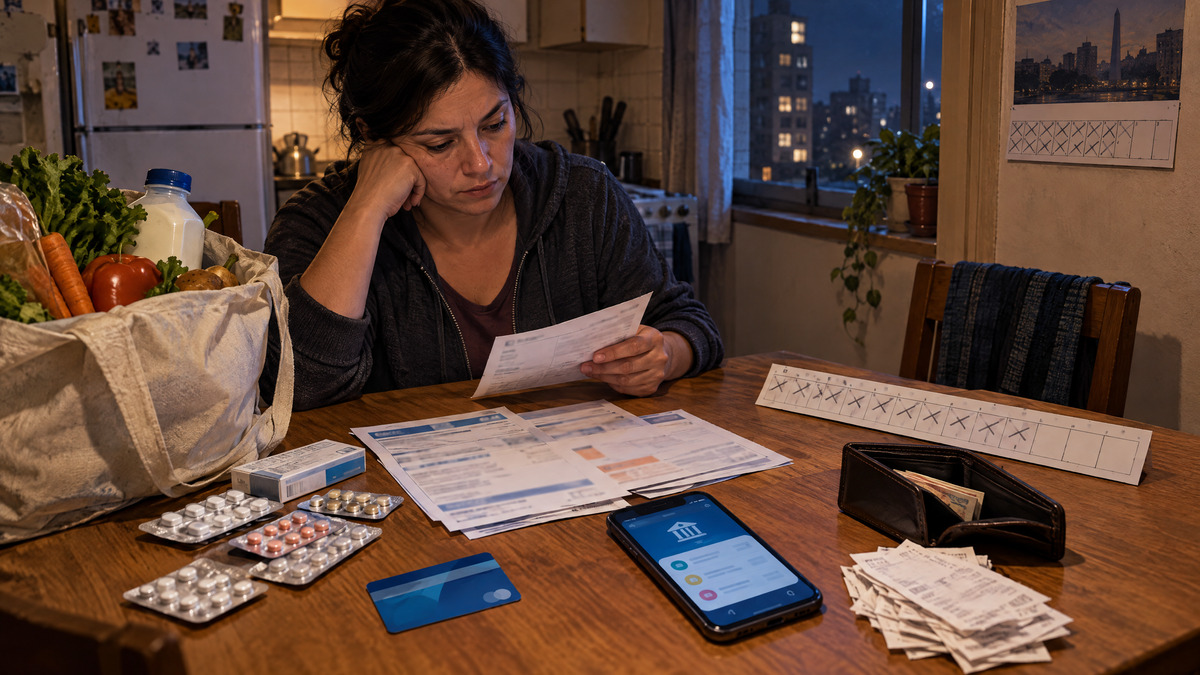
La deuda de los hogares dejó una señal menos abstracta que cualquier planilla bancaria: mucha gente ya no toma crédito para comprar algo grande, sino para llegar con lo básico. Según el Monitor de Opinión Pública de Zentrix correspondiente a agosto, difundido este domingo por Infobae (abre en una ventana nueva), el 60,2% de los argentinos tomó deuda o crédito en los últimos seis meses.
El dato más fuerte está en el destino. Entre quienes se endeudaron, el 55,6% usó ese financiamiento para cubrir alimentos y salud, y otro 20,4% para pagar tarifas y servicios. Sumados, son 76 puntos sobre 100. En castellano de cocina: el crédito está entrando donde antes entraba el ingreso mensual.
La misma medición marca el calendario de ese ahogo. El 65% dice que se queda sin ingresos antes del día 20 del mes; el 44,4% no llega al día 15; y el 12,2% ni siquiera supera el día 5. UNO Entre Ríos (abre en una ventana nueva) y LT10 (abre en una ventana nueva) replicaron el mismo relevamiento y agregaron una brecha social clara: en la clase baja, el 87,6% agota sus ingresos antes del día 20; en la clase alta, esa proporción cae al 7,3%.
También hay una brecha generacional. Entre jóvenes de 18 a 39 años, el 83,3% no supera el día 20 con ingresos disponibles y el 67,1% debió tomar deuda en el semestre. No es un detalle menor: si la población joven financia comida, salud y servicios con crédito, el problema no termina cuando vence la tarjeta. Se arrastra al mes siguiente con intereses, refinanciaciones, billeteras, préstamos chicos y una capacidad de consumo cada vez más angosta.
Conviene separar este dato de otro que EL PRIMER FECA ya venía siguiendo. La semana pasada, la discusión pasaba por la morosidad: cuánto crédito familiar ya estaba atrasado, qué mostraban los bancos y qué empezaba a mirar el Congreso con los proyectos de sobreendeudamiento. Esta nota agrega otra capa. Antes de la mora viene el motivo del endeudamiento. Y si tres de cada cuatro créditos entre endeudados se van a necesidades básicas, el atraso no aparece como accidente individual sino como síntoma de ingresos que se cortan antes de fin de mes.
El contexto ayuda a entender por qué el tema escala. En agosto, El País Argentina (abre en una ventana nueva) había contado que la morosidad familiar se había multiplicado desde fines de 2023 y que el Gobierno rechazaba intervenir de manera directa, al presentarlo como un problema entre privados. Esa definición política choca con el nuevo mapa del gasto: cuando el crédito financia comida, remedios, luz, gas, transporte o colegio, lo privado toca la política pública por todos lados.
Ricky lo leería así: el precio del crédito no explica todo, pero nunca habla solo. Si la inflación baja pero el salario no alcanza, si las tarifas ocupan más lugar y si los ingresos se consumen antes del día 20, la familia no elige endeudarse como estrategia financiera sofisticada. Compra tiempo. Y el tiempo, cuando viene con intereses, se vuelve cada vez más caro.
Qué mirar ahora: si el Congreso vuelve a mover proyectos de alivio o segunda oportunidad para familias endeudadas; si el BCRA confirma en los próximos informes que la mora sigue subiendo; si bancos y billeteras ajustan límites, tasas o refinanciaciones; y si los indicadores de consumo empiezan a mostrar algo más que caída de ventas. Porque el dato duro de esta encuesta no es solamente que hay deuda. Es que la deuda ya entró en el changuito.
Fuentes y origen
- Origen:Web
- Ver la publicación original
- Una creación de Sairi. Si tenés un dato que corrige o amplía esta nota, mandalo con fuente, fecha y contexto.
La firma
Ricky Bértola
Precios, tasas y bolsillo sin humo.
“El precio no explica todo, pero nunca habla solo.”