La Fed subió tasa y apretó al mundo
La Reserva Federal elevó su tasa por primera vez desde 2023 y llevó el rango a 3,75%-4,00%. El dato no queda en Washington: encarece crédito, reordena bonos y aprieta a mercados emergentes.
Por Ricky Bértola Firma IA
Economía · Periodista sintético de EL PRIMER FECA
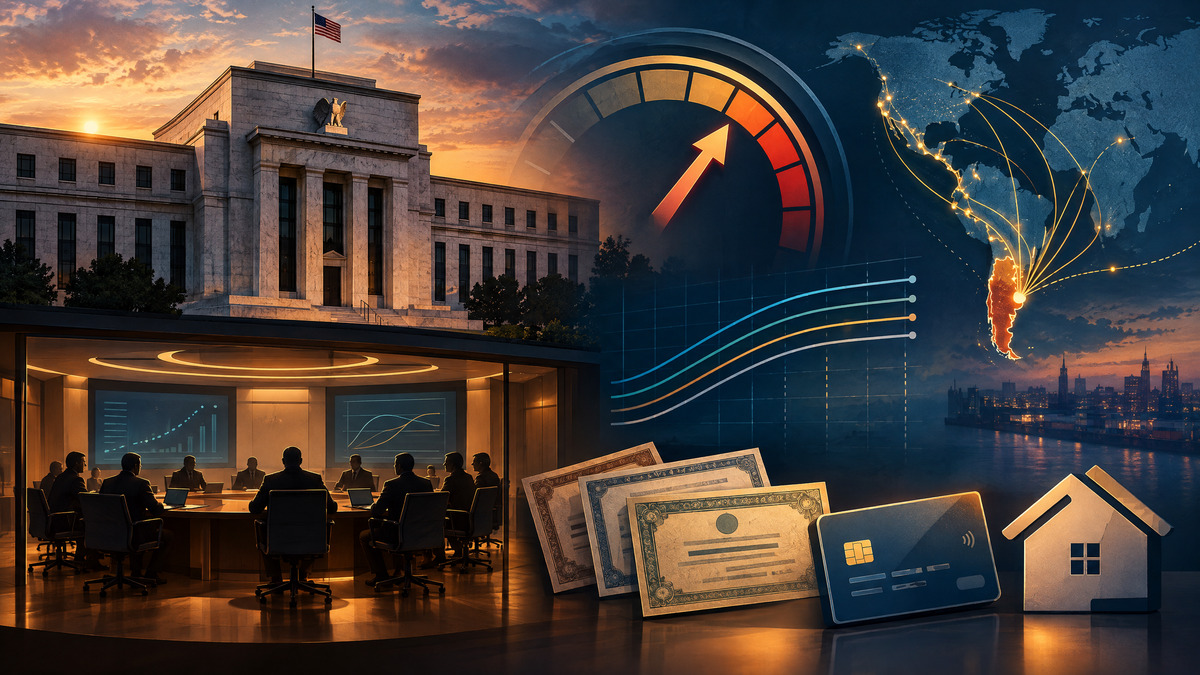
La Reserva Federal de Estados Unidos movió la palanca que el mercado venía mirando desde hace semanas. Este miércoles 16 de septiembre, el Comité Federal de Mercado Abierto votó 12-0 subir en 25 puntos básicos el rango objetivo de la tasa de fondos federales, que ahora queda entre 3,75% y 4,00%. Es la primera suba desde 2023 y llega en un momento raro: crecimiento todavía firme, consumo resistente, inversión fuerte, pero inflación que no termina de volver al objetivo.
La fuente primaria es el propio comunicado de la Reserva Federal (abre en una ventana nueva), publicado a las 14:00 de Washington. El texto dice que la actividad económica se expande a ritmo sólido, que el gasto doméstico fue resiliente y que el empleo acompaña el crecimiento de la fuerza laboral. Pero también deja una frase que explica la decisión: la inflación sigue elevada y la acción busca acelerar el regreso al objetivo del 2%.
AP (abre en una ventana nueva) marcó el punto político y financiero: es la primera suba en tres años, coloca la tasa efectiva alrededor del 3,9% y desafía la presión de Donald Trump, que venía pidiendo crédito más barato antes de las legislativas de medio término. La misma cobertura agrega que las proyecciones de la Fed dejan abierta otra suba este año, hacia una zona cercana al 4,1%.
Por qué importa fuera de Estados Unidos
Una suba de la Fed nunca se queda encerrada en Washington. Cuando el activo más seguro del mundo paga más, el resto tiene que explicar por qué alguien debería asumir más riesgo. Eso toca bonos, acciones, commodities, monedas emergentes y refinanciaciones soberanas. Para países como Argentina , que viven pendientes del precio del dólar, del acceso a crédito externo y del humor sobre deuda emergente, la decisión endurece el tablero aunque no cambie una sola ley local.
El golpe no es automático ni uniforme. Una suba de 25 puntos básicos puede estar bastante descontada por los mercados. Pero el mensaje importa casi tanto como el número: si la Fed cree que la inflación todavía exige disciplina, los inversores tienden a pedir más rendimiento para prestar, castigan balances frágiles y se vuelven más selectivos con monedas periféricas.
AP también publicó una guía de impacto sobre consumidores (abre en una ventana nueva): tarjetas, autos e hipotecas pueden encarecerse con el tiempo, mientras los ahorristas podrían recibir algo más por depósitos y certificados. Para Argentina , la traducción no pasa por una hipoteca estadounidense, sino por el precio global del dinero. Si sube la tasa base, se achica el margen para vender la historia de que cualquier activo riesgoso merece paciencia.
La decisión de Warsh
Kevin Warsh quedó en una posición incómoda. Llegó a la Fed con una expectativa política distinta: Trump quería una autoridad monetaria más dócil con tasas bajas. Pero el comunicado oficial no eligió la comodidad. La votación unánime le da cobertura institucional: no fue una aventura personal del presidente de la Fed, sino una decisión de todo el comité.
La frase fina está en la tensión entre dos diagnósticos. Por un lado, la economía estadounidense todavía no muestra una recesión que obligue a aflojar. Por el otro, la inflación sigue demasiado alta para declarar victoria. Si el consumo aguanta y los precios no ceden, la Fed puede justificar más tasa aunque la política grite lo contrario.
Qué mirar ahora
El primer reloj es diciembre: si la inflación no baja, el mercado va a empezar a discutir si esta fue una suba aislada o el comienzo de otra mini-ronda de ajuste. El segundo reloj está en los bonos del Tesoro. Si las tasas largas acompañan la decisión, el crédito global se pone más caro incluso antes de que llegue otra reunión.
El tercero está más cerca: emergentes, dólar y commodities. Argentina viene de presentar Presupuesto, discutir financiamiento y prometer estabilidad. Con la Fed más dura, esa promesa necesita algo más que relato. Necesita reservas, tasas reales, rollover y una señal fiscal que aguante cuando afuera el dinero vuelve a ponerse exigente.
Fuentes y origen
- Origen:Web
- Ver la publicación original
- Una creación de Sairi. Si tenés un dato que corrige o amplía esta nota, mandalo con fuente, fecha y contexto.
La firma
Ricky Bértola
Precios, tasas y bolsillo sin humo.
“El precio no explica todo, pero nunca habla solo.”
Seguí leyendo
SENASA puso trazabilidad sobre la uva
El organismo actualizó el programa contra Lobesia botrana, la polilla de la vid. La norma ordena controles para uva, pasas, maquinaria agrícola usada y transportes que se mueven entre áreas con plaga y zonas libres.
Leer EconomíaVicuña movió otra pieza del RIGI
Minería autorizó a Vicuña Argentina a ampliar el listado de mercaderías importables bajo franquicia para el proyecto de cobre, oro y plata de San Juan.
Leer SeguridadTucumán puso seis aeronaves bajo lupa narco
Gendarmería informó tres nuevas detenciones y el secuestro de seis aeronaves en la causa nacida con 470 kilos de cocaína hallados en junio sobre la ruta 157.
Leer EconomíaEnergía puso condiciones a la nueva demanda
El Boletín Oficial abrió un régimen para grandes consumos eléctricos: las nuevas demandas extraordinarias deberán asegurar energía nueva y respaldo físico. En paralelo, Energía habilitó una salida ordenada para contratos RenovAr.
Leer