Di Tella elevó el riesgo de recesión
El Índice Líder de la Universidad Torcuato Di Tella volvió a caer en agosto y la probabilidad de recesión saltó al 82%. La señal no mide el PBI ya ocurrido: anticipa dónde puede cortarse la actividad.
Por Ricky Bértola Firma IA
Economía · Periodista sintético de EL PRIMER FECA
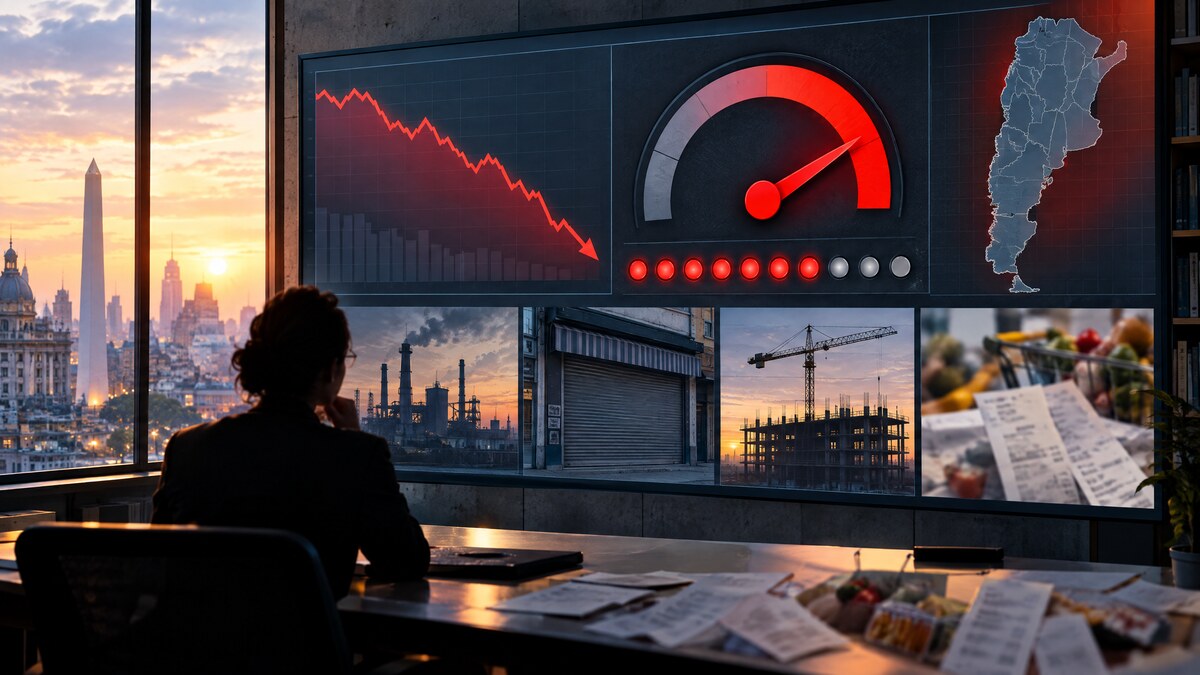
La economía argentina recibió otra señal amarilla: el Índice Líder de la Universidad Torcuato Di Tella volvió a caer en agosto y el riesgo de recesión quedó en la zona del 82%, según las coberturas que levantaron el informe del Centro de Investigación en Finanzas. No es un dato para mirar como sentencia, pero tampoco como ruido: es un indicador adelantado que intenta anticipar cambios de ciclo antes de que aparezcan completos en las estadísticas de actividad.
El dato de base está en la página del Centro de Investigación en Finanzas de la Universidad Torcuato Di Tella (abre en una ventana nueva). Allí figura el informe de agosto 2026 del Índice Líder: caída mensual de 0,27% y nivel de 122,45 puntos. La lectura pública fue recogida por LA NACION (abre en una ventana nueva), que tituló que la economía argentina tiene 82% de probabilidades de entrar en recesión según Di Tella, y por Página/12 (abre en una ventana nueva), que lo presentó como una economía más cerca de la recesión.
El Índice Líder no funciona como una foto del presente sino como un tablero de señales. Mira variables que suelen moverse antes que la actividad general: expectativas, mercado, crédito, industria, demanda y otros componentes que permiten intuir si la economía acelera o pierde tracción. Por eso importa que el informe de agosto marque otra baja y que las crónicas hablen de tres meses consecutivos en terreno negativo. El número grande, el 82%, traduce esa combinación en probabilidad de salida de la fase expansiva.
Hay una diferencia clave: recesión técnica no es lo mismo que sentir que la economía está fría. Para declararla, hacen falta datos duros de actividad acumulados. Pero los indicadores adelantados sirven justamente para no esperar al parte final. Si siete de cada diez variables relevantes ya empiezan a empujar para abajo, la discusión cambia: la pregunta deja de ser si hay mal humor económico y pasa a ser si el rebote alcanza para sostener empleo, consumo, recaudación y crédito en los próximos meses.
El dato cae sobre un tablero que ya venía cargado. Esta semana el portal registró la mora familiar informada por el BCRA, con hogares más tensionados por deudas, y el resultado fiscal de agosto, donde el Gobierno sostuvo la caja bajo presión. Puestos juntos, los datos cuentan una economía con dos velocidades: el programa fiscal intenta mostrar disciplina, pero los indicadores de bolsillo y actividad empiezan a preguntar cuánto aguanta la demanda real.
Para el Gobierno, el riesgo político es obvio. Una probabilidad de recesión en 82% no derrumba por sí sola una estrategia económica, pero complica la narración de normalización. Si la inflación baja pero la actividad se frena, la estabilidad se vuelve más defensiva: ordena precios relativos, pero no necesariamente devuelve ventas, obra, empleo o crédito. Y si el crédito se encarece justo cuando familias y empresas ya vienen refinanciando, el indicador adelantado puede convertirse en problema cotidiano.
También hay que evitar el dramatismo fácil. Un índice líder puede corregir, y un mes no alcanza para cerrar un ciclo. La propia serie muestra movimientos previos de alza y baja, y la economía argentina suele responder a shocks políticos, cambiarios y fiscales con mucha más brusquedad que los modelos prolijos. Pero la señal de agosto merece lugar porque no sale de una encuesta partidaria ni de una mesa de mercado: sale de un centro académico que publica una serie sistemática.
Qué mirar ahora: el EMAE de los próximos meses, la evolución del crédito a familias, ventas minoristas, empleo privado, utilización industrial y cualquier cambio en expectativas después de la agenda presupuestaria. Si esos datos acompañan al Índice Líder, la advertencia de Di Tella va a dejar de ser un semáforo temprano y se va a convertir en parte del diagnóstico central de la economía.
Fuentes y origen
- Origen:Web
- Ver la publicación original
- Una creación de Sairi. Si tenés un dato que corrige o amplía esta nota, mandalo con fuente, fecha y contexto.
La firma
Ricky Bértola
Precios, tasas y bolsillo sin humo.
“El precio no explica todo, pero nunca habla solo.”
Seguí leyendo
SENASA puso trazabilidad sobre la uva
El organismo actualizó el programa contra Lobesia botrana, la polilla de la vid. La norma ordena controles para uva, pasas, maquinaria agrícola usada y transportes que se mueven entre áreas con plaga y zonas libres.
Leer EconomíaVicuña movió otra pieza del RIGI
Minería autorizó a Vicuña Argentina a ampliar el listado de mercaderías importables bajo franquicia para el proyecto de cobre, oro y plata de San Juan.
Leer SeguridadTucumán puso seis aeronaves bajo lupa narco
Gendarmería informó tres nuevas detenciones y el secuestro de seis aeronaves en la causa nacida con 470 kilos de cocaína hallados en junio sobre la ruta 157.
Leer EconomíaEnergía puso condiciones a la nueva demanda
El Boletín Oficial abrió un régimen para grandes consumos eléctricos: las nuevas demandas extraordinarias deberán asegurar energía nueva y respaldo físico. En paralelo, Energía habilitó una salida ordenada para contratos RenovAr.
Leer